
做涂料的人,一年里能把整条产业链一次性看齐的场合,屈指可数。CHINACOAT展览会算一个——每年开展前,它都会被很多人列入"必须去"的目录。
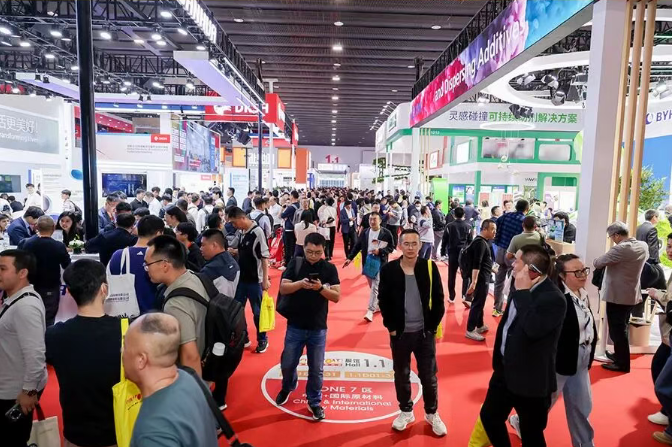
2025年,中国涂料总产量3,460.2万吨,同比减少7.1%;主营业务收入3,881.5亿元,下滑3.9%。行业在收缩,没有争议。再看另一组:2025年CHINACOAT涂料展在上海举行,1,464家参展商,较上届多10.5%;45,024名观众,来自125个国家和地区,海外观众7,307名;面积105,100平方米,29年以来最大。2026年11月11日至13日,第30届移师广州,截至10月底,1,290多家展商已确认参展。
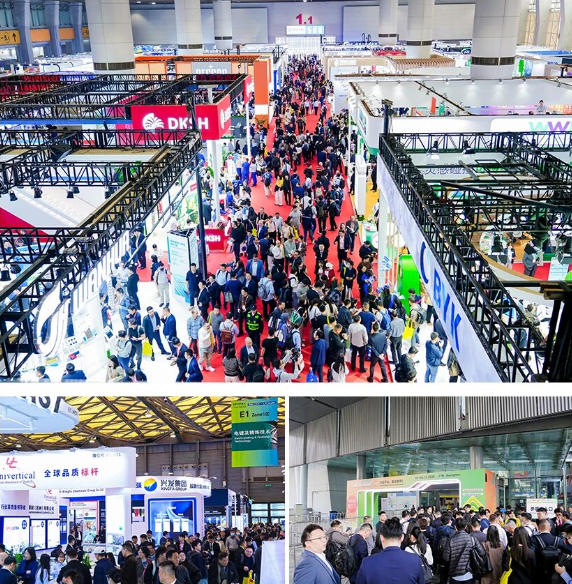
产量往下走,展览会往上走。这不是矛盾,是答案的入口。涂料经笔者认为,这个答案,藏在四个变化里。
第一个变化:容错率变了
量减利增,是理解一切的起点。2025年行业利润总额292.5亿元,同比增长11.5%。卖的漆少了,钱反而多了——利润来自结构的挪移:高附加值产品占比抬升,低效产能出清。
但结构挪移只是结果,真正改变行业行为的是它的前提:总池子不再替您消化错误。增量时代,选错一个原材料供应商,毛利掉几个点,年底一轮涨价就补回来了;存量时代,同样的错误没有回补的机会,要吃一年。请注意,变化的不是错误的性质,是错误的价格——这就是容错率。容错率下降,是所有决策重新定价的根源。
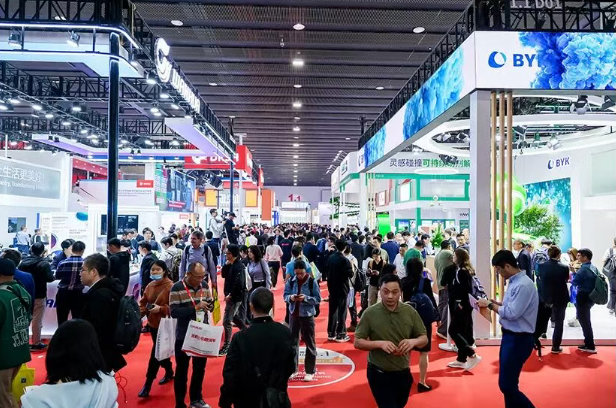
信息是第一个被重新定价的。以前尽职调查是成本,能省则省;现在它是资产,回报周期极短。展览会是全行业信息密度的极值点:45,024名观众对1,464家展台,单个展台日均专业观众过百。一个采购三天的供应商初筛,抵得过两个月差旅加几十轮邮件议价;一个配方工程师在原材料区转一天,拿到的牌号信息比全年产品资料都新。还有一个多数人没注意的信号:首次参展占比从2023年的25.8%降到2025年的17.6%。基本盘在沉淀,展览会从扩容期进入稳定期——而稳定的另一面是,每一届的新变量更值得盯。
容错率下降的行业里,信息密度的定价只会涨,不会跌。这是展览会扩容的第一个答案。
第二个变化:规则变了
6月1日,GB 30981.1/.2-2025强制实施:内墙VOC限值80克/升收紧到50克/升,SVOC首次纳入强制管控,腻子、色浆、固化剂、稀释剂首次入标,衔接3C认证的工厂实地审核。这是新规落地后的首届CHINACOAT涂料展。
新规改变的不是技术参数,是竞争规则。过去环保是加分项,达标之外的每一分绿色都是溢价;现在环保是准入证,达不到线就是出局。规则切换期有一个残酷的好处:它让所有观望同时结束——谁的合规路线走通了,展台前会排队;谁还在观望,11月就是最后期限。
往哪替代,主办单位在分区上已经表态:粉末涂料与UV/EB固化独立成区,与原材料、设备并列五大展区,原材料和设备各自分了中国、国际两个区。数据配得上这个排布——粉末涂料2024年市场402亿至404亿元,预计2027年607亿至647亿元,四年复合增速约6%;低VOC涂料市场约107亿美元,水性占比44.7%,五年前还只是三成出头。粉末、水性、UV/EB三条路线的成本曲线和适用场景,本届在相邻展台上就能完成比对,不用等第三方报告。
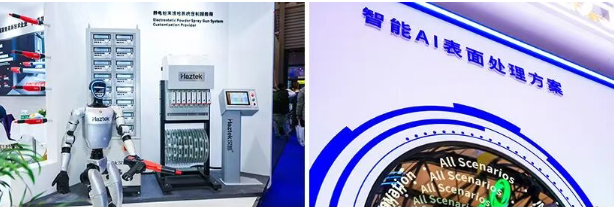
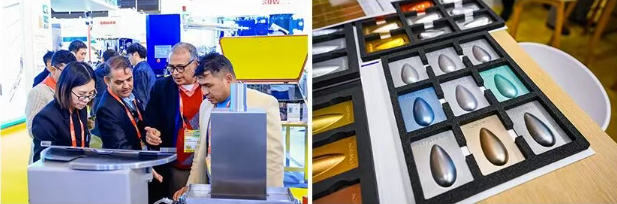
需求结构在往同一边拧:存量房涂料需求预计从约三成四升到五成左右,接棒新房;全年2,500亿元超长期特别国债9月30日全部下达,旧改重涂的通道已经打开。工业端,2025年一般工业涂料产量1,004万吨、市场规模937亿元,同比双增5.0%。存量重涂拼渠道与服务网络,工业涂料拼认证与交付能力——两条线的资源投向,看同行展台的投入强度,比看年报快一个季度。
还有一根鞭子在旁边抽:成本。2026年是近年涨价最密的年份——3月、6月、9月、10月四轮传导,钛白粉由龙佰五轮领涨;9月防水集涨,科顺、凯伦9月21日执行,沥青基准价从1月初2,973元/吨涨到9月18日5,432元/吨,年涨58.78%;10月家具漆12天内五封涨价函连环,枫晨、巴德士、百川、嘉宝莉、展辰依次跟进。成本不会消失,只会转移:向上游压价、向配方要效率、向产品要溢价。三条路,答案都在展台上——今年原材料展区的询价热度,大概率高于往年。
规则切换叠加成本加压,选型的窗口就这一次。这是展览会扩容的第二个答案。
第三个变化:坐标变了
协会对2026年的预判:利润总额增速约8%,出口增速约20%。和-7.1%的产量放在一起看,坐标很清楚——国内总量在缩,全球通道在扩。增长的主语换了。
坐标换了,但新坐标上没有统一攻略。出海是分级市场,两个参照足以说明:集装箱涂料已经跑通一轮——法规切换重置赛道后,六家中国品牌拿下全球73%的份额;船舶涂料还在墙内——外资85%的份额门槛未松动,CCS认证平均14个月、成本超200万元,2026年的认证潮是规则层的门开着、能力层的墙没降。同样叫出海,一个市场拼反应速度,一个市场拼认证积累和资本耐力,区别全在这些数字里。
主办单位比多数企业早一步看懂了这个坐标系:去年上海展的海外发布会讲泰国、越南,今年换成印尼、土耳其。一年之间目的地整体西移,是跟踪热区,不是换主题。微观层面,卓和的路径值得对照:2024年俄罗斯试水,2025年进越南,2026年6月不到10天连打越南、土耳其两场展览会,本届落位广州1.2展馆。三年三个跳板,节奏感比方向感更难抄。
出海的企业越多,验证出海认知的场合就越稀缺。这是展览会扩容的第三个答案。
第四个变化:格局变了
2026年9月,上游助剂巨头诺力昂向SEC提交IPO注册草案。10月,阿克苏诺贝尔与艾仕得250亿美元合并推进监管审批——这桩2025年11月官宣、拟名Axanzo的交易,2026年5月刚拒绝立邦与宣伟125亿欧元的联合要约;同在10月,巴斯夫对赢创的收购报价提至111.8亿欧元股权价值。
巨头在合并,龙头在上市,上游在易主。这三件事改变的不是新闻标题,是您身边的所有人。合并后的涂料巨头带着更完整的组合方案进场,同行之间的对位要重新算;诺力昂IPO之后,助剂赛道资本化会引发一轮估值重锚,您采购的助剂值多少钱、该跟谁买,参照系在变;上游易主意味着部分原料长协要重谈——竞争关系和供应关系,同时进入重谈期。
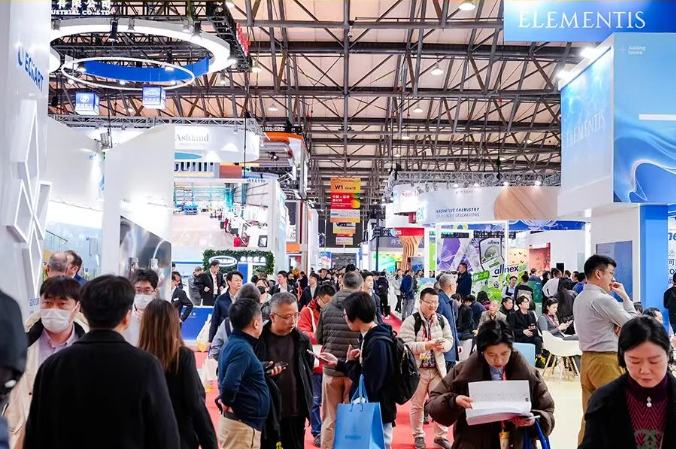
格局换了,两种关系都要重新测量:跟同行比,您的产品线对位还成不成立;跟供应商谈,您的长协条款还稳不稳。而测量必须在同一个空间里进行。这是展览会扩容的第四个答案。
回到文中开始那个拧劲!
容错率变了,规则变了,坐标变了,格局变了。四个变化指向同一个结论:缩量改变的不是市场的大小,是决策的定价。增量时代,展览会庆祝增长;存量时代,展览会筛选生存。
三个指标,展后验收:参展商终值对1,464家的超越幅度;印尼、土耳其发布会的对接成色,对比上届泰国、越南;15场技术讲座直播的实际观看数据。
一个行业什么时候开始认真对表,什么时候才开始认真赚钱。11月11日,广州,对表开始。